


聯準會升息後仍緊盯通膨
台北時間上週四凌晨, 聯準會以12比0通過升息一碼。 目標區間从3.75%升至4.00%, 為2023年7月以來首次升息。 10年期 公債殖利率隨後突破5%, 一度升至2007年7月以來最高。 2年期 來到了4.76%的一年高點。 这也進一步增加資產估值壓力。 接下來重要經濟數據較少, 本周十多場官員演說將提供更多政策線索, 尤其是下一次升息會落在10月還是12月。 多數官員預估年底前再升一碼 9月16日公布的點陣圖顯示, 18位官員對年底利率的判斷如下。 年底利率區間 較目前再升息 人數 4.25%–4.50% 兩碼 4 4.00%–4.25% 一碼 12 3.75%–4.00% 不再升息 2 2027年的利率中位數同樣維持4.1%, 另有8位官員預估落在4.25%至4.50%。 從中位數來看,明年仍未出現降息訊號。 這與通膨預測相互呼應。 2026年PCE預測由3.6%上修至3.7%, 核心PCE由3.3%升至3.4%。 市場目前預測回到2%的時間延後至2029年, 失業率預由4.3%下修至4.1%。 風險評估欄是17比1,沒人擔心衰退 預測摘要裡有一欄媒體很少提到: 官員自己對風險方向的判斷。 18位官員中有17位認為PCE通膨風險偏上行, 只有一位認為偏下行。 這個比例跟6月一樣,說明升息之後, 委員會對通膨的戒心並沒有下降。 而真正改變的是另一半。 失業率風險 6月時有7位官員認為失業率風險偏上行 → 9月變成0位。 GDP風險 GDP那一欄6月有5位看下行風險 → 9月同樣歸零。 整個委員會現在的認知是:經濟沒有下行風險,只有通膨上行風險。 抱著這種判斷,本週官員的發言很難偏鴿。 高殖利率下晶片股撐住指數 上週美股明顯明顯分歧。 道瓊指數 下跌逾1.5% 那斯達克 逆勢收紅 週五的差距更為突出。 標普500僅科技與工業類股上漲,多數成分股收青,指數仍靠晶片股支撐,小漲0.17%。 當天也適逢四巫日, 約7兆美元期權到期,成交量明顯放大。 從這種分化來看,殖利率站上5%後, 資金更偏好現金流強、較少依賴外部融資,且需求仍在加速的公司。 習近平週四進白宮,這次的主菜是AI 川普與習近平將於9月24日在白宮會面, 對應台北時間週四深夜至週五清晨。 川普已表明將討論AI,但對供應鏈影響更直接的, 是稀土與晶片出口管制。 繼5月北京峰會建立雙邊AI對話機制後,
三年多來首次升息在即,重點不是升不升,而是還有幾次
上週五公布的8月CPI讓升息方向進一步明朗。 核心月增0.3%, 高於預期的0.2% → 升息機率隨即突破65%, 交易員開始押注聯準會本週行動。 9月17日 凌晨2點 決議將正式公布。 若成真,將是三年多來首次升息。 不過,這一碼大致已反映在價格中。 尚未定價的是後續路徑,而本次會議將更新利率點陣圖。 6月时,已有9位官員認為今年至少需要升息一次。 這次顯示 一次 還是 兩次 , 對未來几個月的影響可能大於決議本身。 核心通膨的問題在分布 整體CPI年增3.4%,與7月持平, 推力主要來自汽油。 核心年增2.4% 是2021年春季以來最低。 只看年增率,通膨仍在改善。 除以上数据之外, 其他商品漲價範圍也已经有明显分散化迹象。 住宅 +0.3% 機票 +2.7% 通訊費用 +2.3% 沃許本身特別看重「漲幅偏高的類別占比」,而這項數據在8月並未回落。 對一位要求潛在趨勢明確改善的主席來說, 通膨分布比年增率更具參考性。 10年期殖利率逼近5% 美債的反應更直接加息的概率。 3個月期 3.91% 10年期 4.98% 30年期 5.35% 10年期公債殖利率單週上行近20個基點。 短端也開始跟進,3個月期殖利率同樣來到一年高點。 過去兩個月, 只有長端上行,反映的是通膨風險溢酬。 如今短端同步走高, 代表交易員已開始為升息本身調整部位。 阿曼談判牽動油價回落空間 上週波動最劇烈的資產是原油。 單週+9% 布蘭特原油 → 週四盤中108美元 5月中以來新高 → 週五104美元附近 油價回落3% 美伊衝突再度升溫 美軍擊毀5艘伊朗油輪, 迫使當地關閉東西向輸油管線。 週五局勢出現變化 伊朗官媒透露將在阿曼會談, 油價隨即回落3%,收在104美元附近。 週一,雙方預計討論海峽通行的臨時安排。 這裡存在一段時間差。 聯準會週四凌晨公布決議,而本次升息的部分依據,正是能源推高整體通膨。 若週一至週三出現實質進展,油價可能先於數據回落, 但利率決定屆時很可能已經完成。 技術分析 佈蘭特原油目前維持明顯上升趨勢,短線在快速上漲後進入高位震盪。若地緣政治局勢進一步惡化,供應中斷風險升溫,油價仍有再度向上突破的可能。 關鍵位置: 突破106.50美元:若地緣局勢進一步惡化,有望延續升勢 守住100美元:維持短線多頭結構 跌破100美元:進一步回測93美元附近
升息機率逼近六成,晶片股卻逆勢走強

8月非農新增16.2萬人, 接近預期三倍。 就業數據強於預期, 升息機率也從不足五成升至58%。 本週只剩一個關鍵數據, 就是9月11日晚間8點30分公布的8月CPI。 目前聯準會已進入靜默期, 直到9月17日凌晨2點公布決議前, 都不會再有官員調整利率預期。 CPI被低估的定價風險 0.2% CPI維持在0.2%, 升息機率可能回落。 0.3%以上 CPI升至0.3%以上, 市場對升息的預期可能進一步升高。 目前更需要留意的是定價落差。 VIX上週五收在14.53,接近一年低點, 凸显出市场的看多情绪,但升息機率已升至58%。 這代表市場仍低估升息帶來的風險。 若9月17日的会议結果超出預期, 即使近期相對強勢的晶片股,也可能受到影響。 博通財報亮眼但晶片股走勢分化 博通上週三盤後交出亮眼財報。 單季營收 296億美元 年增86% AI晶片收入 167億美元 年增221% AI晶片占總營收 56% 但下一季營收指引為348億美元,略低於預期, 盤後股價仍下跌5%,全週收低3%。 這反映AI需求依然強勁, 但在高估值下,財報稍不如預期就可能引發賣壓。 板块表現也開始分化。 輝達 幾乎回到高點 VS 博通 卻仍低近28% 同樣受惠AI, 兩者的股價表現已明顯拉開。 台積電8月營收檢驗AI需求 台積電將於9月10日公布8月營收, 這項數據可直接觀察AI訂單是否持續落地。 上期營收 4,675.8億元 年增44.7%, 創單月新高。 → ↓ 第三季財測 4,800億元 若要達成第三季財測, 8月與9月平均營收需超過4,800億元。 台積電ADR上週五收在428.91美元, 逆勢上漲近3%,距一年高點約一成, 本益比約32倍。 相較博通與美光, 走勢仍相對穩定。 技术分析 納指(Nasdaq100)目前走勢偏強,但上方仍受到下降趨勢線壓制。 關鍵位置: 上破趨勢線:有望延續強勢 守住28,900:維持震盪偏多結構 跌破28,900:或進一步回測27,090
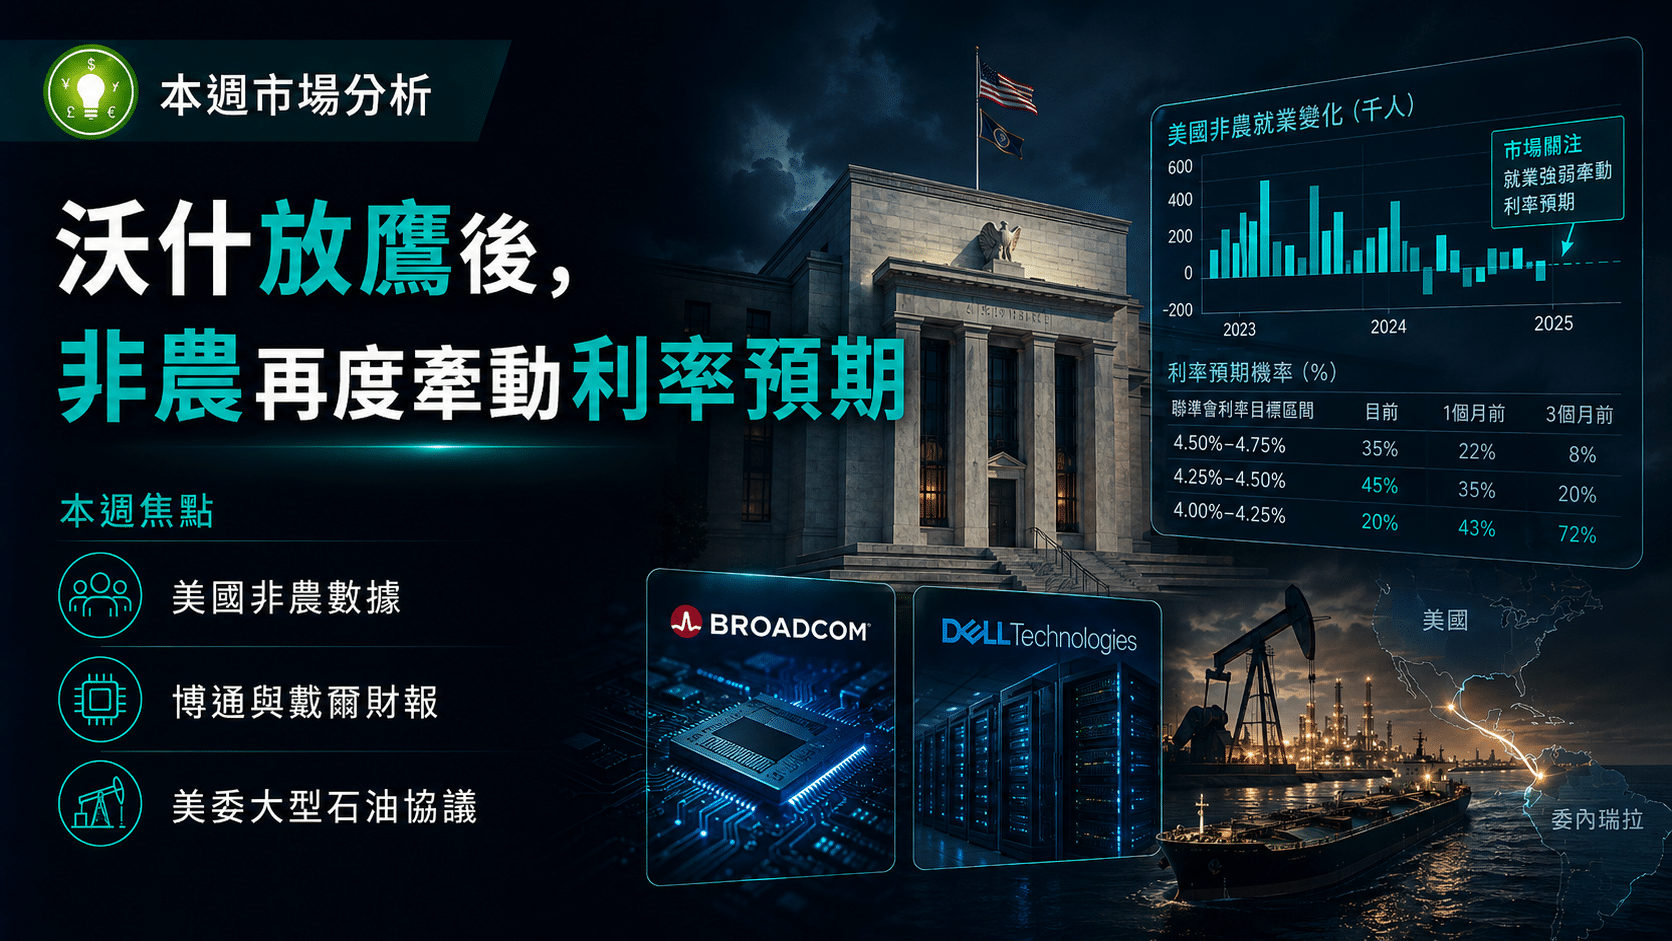
沃什放鷹後,非農再度牽動利率預期

上週沃什的偏鷹談話,令9月升息機率升至接近60%。 美元單週上漲0.85%,黃金下跌3.24%,美股也在週五承壓。 本週焦點: 美國非農數據 博通與戴爾財報 美委大型石油協議 沃什放鷹,利率討論再次升溫 沃什上週表示,聯準會必須確認通膨回到2%目標,否則仍有進一步行動的必要。 談話公布後,短期美債利率明顯走高,9月升息預期也重新升溫。 非農將確認就業是否回穩 美國8月非農將於9月4日公布,也是9月聯準會會議前最後一份就業報告。目前預期新增職位約5.8萬個, 失業率維持在4.1%。在7月非農意外轉負後,這次數據將確認就業是否出現回穩跡象。 博通與戴爾公布財報 戴爾將於9月1日公布財報,博通則於隔日盤後公布第三季業績。 戴爾主要看AI伺服器業務,博通則留意客製化晶片,以及下一季展望。 在英偉達公布強勁業績後,這兩家公司將提供,另一組AI基礎設施需求線索。 美國擴大委內瑞拉原油布局 美瑞達成25年能源協議,計劃開發17個主要油田,並提高原油產量。 部分原油將用於補充美國戰略石油儲備。後續可留意協議進度,以及油價波動是否進一步放大。 技術分析 SP500突破7,620點後完成回測,目前仍守在該位置上方,短線結構保持強勢。 接下來只要7,620點不被跌破,指數仍有繼續上探的空間。 一旦失守該支撐,價格則可能進一步回測,下方的上升趨勢線。
美國消費還有多強?零售財報本週揭曉答案

上週美國通膨數據有所降溫,加上7月零售銷售按月下降0.6%,9月升息預期進一步回落。 美股維持高位,黃金則連續第二週上漲。 本週焦點: 聯準會會議紀要(FOMC Meeting Minutes) 零售企業財報 霍爾木茲海峽局势进展 三票支持升息,紀要將揭露更多分歧 聯準會將於8月20日凌晨,公布7月會議紀要。 上次會議以9比3通過,將利率維持在3.50%至3.75%,其中三名官員支持升息25個基點。 這次紀要值得留意的是,除了三名支持升息的官員,是否還有其他官員持相近立場。 霍爾木茲協議仍差最後一步 伊朗與阿曼已就霍爾木茲海峽的新航線取得進展,相關協議仍在最後階段。 不過,全面恢復通航仍存在變數。 近期實際通航量仍遠低於衝突前水平,本週除了看協議能否正式落地,油輪能否恢復穩定通行也很重要。 零售財報檢驗美國消費 本週多家零售企業將公布財報。 Home Depot將於8月18日公布業績,Walmart則安排在8月20日公布第二季財報。 上週7月零售銷售按月下降0.6%,兩家公司的業績與後續展望,將進一步反映美國消費目前的狀況。 技術分析 SPX500在8月初創下新高後,整體走勢仍維持強勢,短線不排除繼續上探。 若後續出現回調,7,620点將是首個,需要留意的支撐位置。 若進一步跌破,價格可能回測下方的上升趨勢線。
非農爆冷後,CPI接手本週市場
上週美國非農意外轉負,加上前兩個月數據遭下修,原本升溫的9月加息預期迅速降溫。 美股三大指數全線上漲,美元連續第二週走弱,黃金則錄得七個月來最佳單週表現。 本週焦點: 美國CPI與PPI 黃金能否延續反 霍爾木茲海峽協議 AI相關企業財報 非農轉負,9月升息預期降溫 美國7月非農減少2.3萬個職位,失業率為4.1%。 5月與6月數據也合計下修10.3萬個,進一步反映就業正在降溫。 非農公布後,9月加息預期明顯下降。 CPI成為本週最大考驗 7月CPI將於8月12日公布,隔日則輪到PPI。 目前預期整體CPI按月可能由負轉正,但年增率略為回落,核心CPI也預計保持溫和增長。 黃金大漲,4500美元成關鍵 黃金上週五單日上漲約100美元,一度触及4,370美元,並創下七個月來最佳單週表現。 不過,金價短短數日已快速反彈,本週CPI公布前後,波動可能進一步放大。 4,500美元將成為接下來值得留意的區域。 霍爾木茲協議仍未正式落地 伊朗與阿曼已就霍爾木茲海峽航運達成協議框架,最終細節仍待公布。 消息帶動原油風險溢價回落,WTI上週跌逾10%。 本週重點在於協議能否正式落地,以及商業航運能否逐步恢復。 AI財報進入最後一輪考驗 大型科技股財報高峰已過,但本週仍有應用材料、CoreWeave等AI相關企業公布業績。 半導體股近期反彈明顯,但波動仍高,企業對AI需求與後續展望將成為短線焦點。 技術分析 XAUUSD自4,000美元反彈後持續走高,整體仍維持上升趨勢。 若後續回踩並守穩4,300美元,金價則有望延續漲勢,進一步挑戰4,500美元。 相反,若價格跌破4,305美元,短線升勢可能轉弱,不排除回測4,230美元附近寻找支撐。
非農與AI財報接棒,聯準會分歧仍未落幕
聯準會利率決議已經落幕,但政策方向並未因此變得清晰。 三名官員公開支持升息,顯示決策層對通膨與利率路徑仍有明顯分歧。 本週焦點: 美國就業數據 Palantir與AMD財報 美伊局勢最新進展 三票支持升息,9月預期仍有變數 聯準會上週以9比3的投票結果,將聯邦基金利率維持在3.50%至3.75%。 反對維持利率不變的三名官員,均主張升息25個基點。 這次會議沒有給出清晰的下一步指引,因此,本週公布的數據與官員談話,可能重新影響9月利率預期。 非農將確認就業是否持續降溫 6月非農新增就業人數僅5.7萬人,失業率維持在4.2%。 7月非農將於8月7日公布,主要評估新增就業人數能否回升,以及失業率是否出現變化。 若數據明顯高於或低於預期,美元與美股短線波動可能放大。 PLTR與AMD檢驗AI熱度 Palantir將於8月3日盤後公布第二季業績,焦點在於商業與政府客戶的成長,以及公司是否再度上調全年財測。 AMD則將於8月4日盤後公布財報,投資人將關注資料中心業務表現,AI晶片出貨進度,以及後續展望。 近期AI相關股票波動明顯加大。當財報僅符合預期未必足夠,業績與財測需超越投資人原先的期待。 美伊協議框架牽動原油 地緣局勢方面,美方表示已收到伊朗提出的協議框架,內容包括開放荷莫茲海峽及處理核議題。 美國暫時取消原定攻擊,前提是協議能夠迅速完成。 目前仍需等待伊朗及其他相關方的進一步確認。若談判取得實質進展,原油可能延續回落,反之則重新推高油價。 技術分析 上週受微軟及其他大型科技股,財報表現亮眼帶動,納斯達克指數成功反彈。 目前短線阻力看向28,645點,若能成功突破,後續不排除進一步挑戰29,200點,下方重要支撐則在27,090點。 本週PLTR與AMD將公布財報,指數短線波動可能進一步加大。
聯準會按兵不動就沒事?油價通膨將決定大市

本週聯準會將公布利率決議,核心PCE數據與大型科技股財報,也將接連登場。 但真正牽動資金方向的,可能不是央行有沒有立即調整利率。 而是聯準會如何看待通膨,以及接下來的政策方向。 本週關注重點油價重返高檔,關稅議題崛起,企業是否擴大AI支出 油價破百,通膨風險再次回到檯面 近期中東局勢持續緊張,能源運輸風險升高。 布蘭特原油一度想突破每桶100美元,但其後雖回落至90美元附近,單週仍上漲接近12%。 油價走高,影響的不只是能源類股。運輸、生產與原物料成本都可能跟著增加。 若企業把成本轉嫁給消費者,通膨便可能再次升溫。 如果油價維持高檔,聯準會可能需要保持更強硬的態度。 聯準會不升息,也未必代表政策轉鬆 聯準會將於7月30日召開利率決策會議。 在6月的會議中提到,聯準會將聯邦基金利率維持在3.50%至3.75%, 並表示通膨仍高於2%的目標,能源等供應衝擊也是價格上升的原因之一。 因此,本週重要的不是利率是否維持不變,而是會後聲明與主席談話。 美國GDP與核心PCE 除了利率決策會議,美國也將於7月30日公布GDP初值,以及核心PCE數據。 若經濟保持成長、核心PCE又高於預期,市場可能認為聯準會有更大空間維持偏緊政策。 若GDP數值轉弱,市場則需要重新評估經濟能否承受高利率與能源成本。 科技巨頭財報 微軟、Meta與蘋果等大型科技公司,將集中公布財報。市場將重點觀察雲端業務增速、AI相關收入,以及資本支出是否繼續快速增加。 技術分析 從一小時圖來看,布蘭特原油在96美元附近見頂後快速回落,短線走勢跳空顯示轉弱,但整體大方向不變。 若後續油價重新站穩89.40美元,價格可能延伸上漲至更高的區域。 相反,若再次受阻,價格可能進一步下探83美元支撐。
降息預期與避險升溫,美元該何去何從?

本週美元面對兩股完全相反的力量。 一方面,美國通脹數據降溫,市場降低聯準會再次升息的預期,美元失去部分利率支撐。 另一方面,中東局勢再次緊張,避險資金回流美元,限制了美元的跌幅。 簡單來說,美元不是單邊轉弱,而是進入了“利率利空、避險利多”的拉鋸階段。 市場發生了什麼事? 1. CPI數據公佈 美國公布的6月核心CPI指數按年升幅降至2.6%,低於5月的2.9%。 核心通脹按月則沒有增長,顯示物價壓力正在明顯降溫。 數據公布後,市場大幅降低聯準會短期再次升息的預期,美元指數一度受壓,並錄得單週下跌。 2. 美伊局勢升溫 同一時間,美國與伊朗的緊張局勢升溫,推高原油價格,也帶動部分資金重新流向美元避險。 因此,美元雖然受到通脹降溫拖累,但跌幅並沒有明顯擴大。 這兩件事會如何影響美元? 美元主要受到兩個因素推動: 第一:利率預期 當通脹下降,聯準會便沒有太大必要繼續維持鷹派立場。 美債收益率可能回落,美元資產的利率優勢也會下降。 這通常不利美元。 第二:避險需求 當戰爭、能源供應或金融市場風險升溫,投資者往往會減少風險資產。 資金可能轉向美元、美債與黃金等避險資產。 這通常會為美元帶來支撐。 也正因為市場同時出現對美元有利與不利的因素,美元短線走勢未必會形成明確的單邊方向。 技術分析 從基本面來看,美元指數目前同時面對多空力量。 而技術面來說,美元成功下破關鍵支撐後回收,並且進一步突破下降壓力線,短線暫時處於盤整階段。 若價格成功受到避險情緒升溫的支撐,則美元有望向上突破盤整區間,重新回到前期高點101.720。 反之,若避險情緒逐漸降溫,市場重新聚焦美元利率問題,則美元大機會向下跌破盤整區間,並再次跌破支撐線100.630。
6月CPI即將公布:市場在交易著什麼?

美國6月消費者物價指數(CPI)將於7月14日公布。 這次數據之所以重要是因為市場正在重新評估:能源價格回落後,美國通膨是否真的開始降溫,還是核心物價依然頑固。 6月整體CPI可能因能源價格回落而明顯降溫,但如果核心通膨仍然偏高,聯準會就很難快速轉向寬鬆政策。 CPI數據回顧 美國5月CPI按年上升4.2%,高於4月的3.8%,主要受到能源價格上漲推動。 不過,扣除食品與能源後的核心CPI按月只上升0.2%,按年維持在2.9%。市場目前預期,6月整體CPI可能回落至約3.8%。 從歷史數據來看,CPI在2026年突然上漲到4%左右,與聯准會預期的通脹水平有明顯偏差。 CPI會怎麼影響市場? CPI會直接影響市場對聯準會下一步利率政策的判斷。 如果通膨快速降溫,市場可能降低對加息或長期維持高利率的預期,美債殖利率與美元便可能承壓。 相反,如果核心CPI再次高於預期,代表物價壓力並不只是能源造成。 不同CPI結果的市場反應 CPI結果 美元 黃金 股市情緒 低於預期 偏弱 偏強 風險偏好改善 符合預期 震盪 等待新方向 反應有限 高於預期 偏強 短線受壓 波動升高 技術分析 美元指數觸及100.630支撐位後明顯反彈,目前市場轉為觀望,等待CPI數據確認下一步方向。 若CPI高於預期,降息預期可能降溫,美元有望延續反彈,並進一步挑戰前高。 反之,若CPI低於預期,市場可能加大降息押注,美元則可能回落,再次測試100.630支撐位。